주문유형
시장가(Market)
- 별도 가격을 지정하지 않고 시장에서 즉시 체결 가능한 호가에 체결되는 주문
지정가(Limit)
- 가격을 지정하는 주문으로, 지정한 가격 또는 유리한 가격으로 체결되는 주문
Stop
- 현재가보다 높은 가격에 매수하거나 낮은 가격에 매도할 때 사용하는 주문으로 주로 손절(청산)시 사용하지만 바뀐 추세를 따라 신규로 진입할 때도 사용 가능
- 단, Stop 설정한 가격이 오면 시장가로 주문이 나가기 때문에 Stop 가격과 실제 체결가격 사이에 괴리 발생 가능
시장상황에 따라 주문이 거부되거나 또는 미체결 상태로 남을 수 있음
Stop Limit
- 일반 Stop 주문과 달리 Stop 설정한 가격이 오면 지정한 가격으로 주문 처리
- Stop 주문은 시장가 주문이기 때문에 Stop 가격만 설정하면 되지만 Stop Limit 주문은 Stop 가격(조건)과 Limit 가격(주문)을 각각 설정
OCO (One Cancels the Other)
- Limit(익절)과 Stop(손절) 가격을 동시에 설정하여 둘 중 한쪽이 체결되면 나머지 한쪽은 자동 취소되는 주문
- 설정한 Limit나 Stop 가격 도달 시 시장가로 주문 처리
GTD (Good Till Date)
- 접수된(미체결) 주문의 효력이 지정한 날짜까지 유효한 주문
- GTD 날짜는 만기(LTD나 FND 중 빠른 일자) 2일 전까지만 설정가능
IF Done
- 신규진입 주문(원주문)시 Limit(익절) 또는 Stop(손절) 청산가격을 설정
- 원주문이 체결되면 자동으로 Limit 또는 Stop 주문이 활성화
IF Done OCO
- 신규진입 주문(원주문)시 Limit(익절)과 Stop(손절) 청산가격을 동시에 설정
- 원주문이 체결되면 자동으로 OCO 주문(Limit+Stop)이 활성화
계좌속성별 주문가능유형
| 구분 | 계좌속성별 | 주문 유효기간별 | ||
|---|---|---|---|---|
| 선입선출 | 지정청산 | DAY(당일) | GTD(지정일까지) | |
| 시장가 | ○ | ○ | ○ | × |
| 지정가 | ○ | ○ | ○ | ○ |
| Stop | ○ | ○ | ○ | ○ |
| Stop Limit | ○ | ○ | ○ | ○ |
| OCO | ○ | ○ | ○ | ○ |
| If Done | ○ | ○ | ○ | × |
| If Done OCO | ○ | ○ | ○ | × |
손익
손익계산
| 값 | 산출 방법 | 산출 예시① 지수선물 – 마이크로 나스닥100 | 산출 예시② 미국주식선물 (일반) |
|---|---|---|---|
| 틱(Tick) | = 최소가격변동폭 | 0.25 (틱) | 0.01 (틱) |
| 틱 차이 | = (매도와 매수 가격차) ÷ 틱 | [30,064.50(매도 청산) – 29,551.75(매수 진입)] ÷ 0.25(틱) = 512.75(가격차) ÷ 0.25(틱) = + 2,051틱 (틱차이) |
[120.00(매도 진입) – 125.50(매수 청산)] ÷ 0.01(틱) = - 5.50(가격차) ÷ 0.01(틱) = - 550틱 (틱차이) |
| 틱 가치 | = 틱 x 계약단위 | 0.25(틱) x 2 (계약단위) = $0.5 | 0.01(틱) x 100 (계약단위) = $1.00 |
| 손익 계산 | = 틱 차이 x 틱 가치 x 계약 수 | 1계약 매수 후 매도시 + 2,051틱(틱 차이) x $0.5(틱 가치) x 1계약 = +$1,025.50 이익 |
10계약 매도 진입 후 매수 청산시 + 550틱(틱 차이) x $1.00(틱 가치) x 10계약 = - $5,500 손실 |
산출 예시① 지수선물
마이크로 나스닥100 1계약
틱 0.25 /틱 가치 $0.5
매수
진입
29,551.75
매도
청산
30,064.50
+
(30,064.50 – 29,551.75) ÷ 0.25(틱) = + 2,051틱 (틱차이)
손익계산 = + 2,051틱(틱 차이) x $0.5(틱 가치) x 1계약 = +$1,025.50 이익
$1,025.50 이익
산출 예시 ② 미국주식선물 (일반)
OO주식 선물10계약
틱 0.01 /틱 가치 $1.00
매도
진입
120.00
매수
청산
125.50
+
(120.00 – 125.50 ÷ 0.01(틱) = - 550틱 (틱차이)
손익계산 = - 550틱(틱 차이) x $1.00(틱 가치) x 10계약 = -$5,500 손실
$5,500 손실
정산/만기
일일정산
- 결제일 : T+1 영업일
- 영업일 변경 : 매 영업일 한국시간 08시 (서머타임 적용시 07시로 1시간 당겨집니다.)
- 일일정산은 전 영업일자 (08:00 ~ 07:00) 거래 분에 대하여 다음 영업일 09:20 ~ 09:30에 이루어 집니다.
- 매일 장 종료 후 일일 결제대금(청산손익, 수수료, 미수/연체료)을 산정하여 계좌에 반영합니다.
-
자동환전
- 전일 거래로 발생한 외화 미수금에 대하여 09:40에 자동으로 환전이 진행됩니다.
-
만기정산
-
현금결제상품 : 만기일까지 미결제약정을 보유할 경우, 최종결제가격으로 현금결제 됩니다.
※ 단, 해외기관의 상황에 따라 3~5 영업일이 소요됩니다.
-
실물인수도상품 : 절차상의 어려움과 운반비용 등의 문제로 실물인수도 업무를 제공하지 않습니다.
※ 만기일 -1영업일의 다음날 00:40에 반대매매 처리됩니다. (단, 해외 휴일 및 거래소 휴장에 따라 일정이 변경될 수 있습니다.)
-
현금결제상품 : 만기일까지 미결제약정을 보유할 경우, 최종결제가격으로 현금결제 됩니다.
만기
- 해외선물은 미래의 특정시점(만기일)에 약정한 가격으로 거래할 것을 계약하는 것으로, 같은 상품 내에서도 월별로 다양한 만기의 종목을 거래할 수 있습니다.
- 각 상품마다 월별로 계약이 종료되어 인수도 및 현금결제가 이루어지는 시점을 만기라고 합니다.
- 만기일이 가장 가까운 선물 계약은 최근월물, 만기일이 멀리 남은 계약을 원월물이라고 합니다.
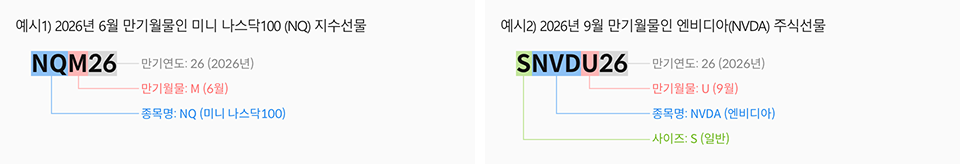
해외선물의 종목코드 구성
※ 지수선물과 주식선물 모두 [기초자산 및 상품코드] + [월물코드] + [연도숫자] 의 기본 구조로 종목 코드가 구성됩니다.
| 코드 | F | G | H | J | K | M | N | Q | U | V | X | Z |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 월 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
만기일 결제방식
01 현금결제
- 대부분의 지수선물 상품은 만기일에 현금결제가 가능합니다. 현금 결제 시 거래소의 최종결제가격 발표이후 최종결제가격으로 현금결제되며, 해당 품목의 거래소 정산에 따른 기일소요로 각 해외거래소의 결제시한에 따라서 출금이 제한될 수 있습니다.
02 실물인수도
- 삼성증권은 실물인수도의 절차상의 어려움과 운반비용 등의 문제로 실물인수도는 제공하지 않습니다. 그러므로, 최초 통보일(FND)과 최종거래일(LTD) 중 더 빠른 날짜를 만기일로 보고, 만기일 1영업일 전 00시 40분까지 해당 미결제약정을 청산하여야 합니다.
- 지정된 반대매매 시간까지 미결제약정이 남아 있을 경우 해당포지션은 반대매매 처리되니 유의하시기 바랍니다.
수수료안내
온라인/오프라인 수수료
| 거래소 | 종목군 | 사이즈 | 통화 | 온라인 수수료 | 오프라인 수수료 |
|---|---|---|---|---|---|
| CME | 지수/주식 | 일반/미니 | USD | 7.5 | 10 |
| 마이크로 | USD | 2 | 4 |
- ※ 온라인 : HTS, 모바일앱(mPOP)
- ※ 오프라인 : 담당 지점, 주문데스크를 통한 전화 주문, 반대매매, 최종결제 등
- ※ 위 수수료는 삼성증권 사정에 따라 사전 통지 없이 변경 될 수 있습니다.
양도소득세
해외선물 매매에 따른 양도소득세 신고납부
해외선물을 매매해 발생한 소득은 양도소득세에 해당됩니다.
지난해 해외선물을 매매했다면 양도차액에 대한 양도소득세를 올해 신고/납부해야 합니다.
※ 양도소득세율 10%, 지방소득세 1%(양도소득세의 10%) 등 총 11% 발생
- (해당 연도 실현이익 − 250만원) x 11% = 양도소득세 납부금
- 매년 파생상품 양도차익분에 대해 다음해 신고 기간 내(5월 1일~31일) 양도소득세를 신고/납부해야 합니다.
- 신고 기간 내 신고/납부하지 않으면 불성실가산세가 부과됩니다.
-
양도소득이 있는 거주자는 아래 소득별로 당해의 양도소득금액에서 연 250만원을 공제할 수 있습니다.
- 부동산, 부동산에 관한 권리 및 기타 자산의 양도소득
- 주식(기타 자산 제외)의 양도소득
* 거주자 : 소득세법상 국내에 주소를 둔 개인을 말함. 외국인도 국내에 주소를 두면 거주자에 해당됨.
-
해외선물 매도 후 차익이 발생하면 다음해 5월 양도소득세를 신고/납부해야 합니다.
- 양도소득기본공제 250만원을 적용할 수 있습니다.
- 양도소득세율은 10%입니다. ※ 지방소득세 1% 별도(양도소득세의 10%)
-
1년에 한 번 세금신고! 납부자금을 미리 준비하세요!
양도차익이 확정되는 연말에 예상 양도소득세(차익의 약 11%)를 미리 준비하면 다음해 5월 신고/납부 시기에 여유있게 납부할 수 있습니다.
해외선물옵션 거래에 더 궁금한 점이 있으면 패밀리센터에 문의해주세요
-
해외선물옵션 주문
해외선물옵션 데스크
1599-7488주문전담 데스크입니다.
주문 외 일반 상담업무는 문의/상담 센터로 문의바랍니다. -
해외선물옵션 문의/상담
상담/문의
1588-2323디지털자산관리(우수고객전담)
1577-4100
알려드립니다!
- 투자자는 해외선물옵션 거래에 대하여 증권사로부터 충분한 설명을 받을 권리가 있으며, 투자 전 상품설명서 및 약관 등을 반드시 확인하시기 바랍니다.
- 해외선물옵션 거래는 자산가격 변동, 환율 변동 등에 따라 투자원금의 초과손실이 발생할 수 있으며, 그 손실은 투자자에게 귀속됩니다.
- 계좌 잔고가 유지증거금에 미달하는 경우 계약이 강제 청산될 수 있으니 유의하시기 바랍니다.
- 해외선물옵션은 시세의 급격한 변동으로 계좌잔고가 위탁증거금의 20%보다 낮아지는 경우 실시간으로 계약이 전량 강제 청산될 수 있으니 유의하시기 바랍니다.
- 해외선물옵션 표준수수료는 일반&미니(On/Off) $7.5/$10, 마이크로(On/Off)$2/$4이며, 기타 자세한 사항은 홈페이지 등을 참고하시기 바랍니다.
- 과세기준 및 과세방법은 향후 세법개정 등에 따라 변동될 수 있습니다.
- 이 금융상품은 예금자보호법에 따라 보호되지 않습니다.